Paysafecard permet de déposer, jamais de retirer. C’est un moyen de paiement prépayé, pas un compte : l’émetteur lui-même le présente comme un instrument pour payer, pas pour recevoir de l’argent. Un joueur qui dépose avec un coupon devra donc fournir un relevé bancaire pour récupérer ses gains.
Cette asymétrie est le seul fait qui compte vraiment, et aucune page promotionnelle ne le met en avant. Constat effectué le 5 septembre 2026 sur le site de l’émetteur.
L’essentiel en six points
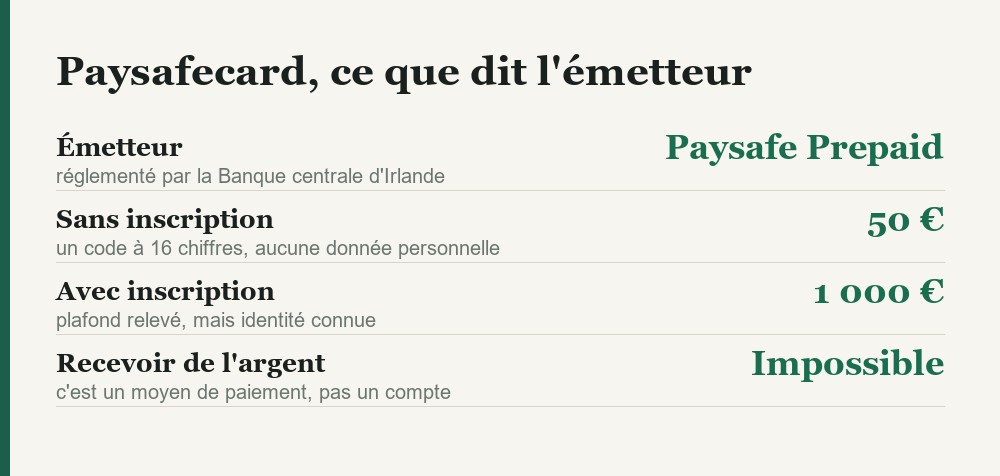
- Émetteur : Paysafe Prepaid Services Limited, réglementée par la Banque centrale d’Irlande.
- Sans inscription, un code à 16 chiffres, utilisable jusqu’à 50 €.
- Avec inscription, le plafond passe à 1 000 €, mais l’identité est connue.
- On ne peut pas recevoir d’argent sur un coupon : c’est un moyen de paiement.
- Le retrait passera donc par un compte bancaire, à votre nom.
- Chez un opérateur agréé, la vérification d’identité est de toute façon obligatoire.
Comment fonctionne le coupon
Le principe est celui d’un bon prépayé. Vous achetez un coupon, vous obtenez un code à seize chiffres, et vous saisissez ce code pour payer en ligne. Aucune carte bancaire n’intervient au moment du paiement.
L’émetteur propose deux usages. Sans inscription, le code s’utilise directement, sans communiquer de données personnelles, dans la limite de 50 €. Avec un compte, le plafond monte à 1 000 €, en échange de l’identification du titulaire.
La société émettrice, Paysafe Prepaid Services Limited, est réglementée par la Banque centrale d’Irlande. C’est un acteur encadré, ce qui n’a rien à voir avec la légalité du site où vous dépensez le coupon.
Le point qui change tout : on ne reçoit rien dessus
Un coupon prépayé sert à payer. Il ne fonctionne pas comme un compte bancaire : personne ne peut vous y envoyer d’argent.
Conséquence directe pour un joueur : le coupon règle la question du dépôt, et seulement celle-là. Le jour où vous voulez récupérer un gain, il faut un moyen de réception, c’est-à-dire, en pratique, un compte bancaire.
Et chez un opérateur agréé, ce compte doit être à votre nom, vérifié par une pièce d’identité en cours de validité et un relevé d’identité bancaire. Un relevé au nom d’un conjoint ou d’un parent est refusé.
L’anonymat qu’on croit acheter n’existe pas
C’est le malentendu le plus répandu autour de ces coupons, et il vaut la peine d’être posé clairement.
Payer sans carte bancaire ne rend pas un compte de jeu anonyme. La vérification d’identité est une obligation légale chez tout opérateur agréé, indépendante du moyen de paiement utilisé. Elle sert à empêcher les mineurs de jouer, à faire fonctionner les dispositifs d’exclusion, et à lutter contre le blanchiment.
Autrement dit : vous pouvez déposer sans montrer patte blanche, mais vous ne retirerez pas un centime avant de l’avoir fait. L’anonymat s’arrête exactement là où l’argent revient.
Sur un site non agréé, la logique s’inverse et devient plus dangereuse encore : il n’y a ni vérification, ni obligation de restitution, ni recours. Le coupon a servi à financer un compte dont personne ne garantit qu’il vous rendra quoi que ce soit.
Ce que ce moyen de paiement protège vraiment
Il faut être juste : le coupon a un intérêt réel, mais il n’est pas celui qu’on croit.
- Il évite de communiquer un numéro de carte à un site que vous ne connaissez pas.
- Il plafonne l’exposition : ce qui est sur le coupon est tout ce qui peut partir.
- Il empêche les prélèvements récurrents, puisqu’il n’y a rien à débiter ensuite.
- Il rend le budget concret, ce qui est un garde-fou plus efficace qu’une bonne résolution.
Ce dernier point est le plus utile pour un joueur. Acheter un coupon de 20 €, c’est décider à froid combien on engage. Sortir sa carte bancaire, c’est décider à chaud, et la différence se mesure sur un relevé en fin de mois.
Ce qu’il ne protège pas
- Il ne rend pas un site légal. Le moyen de paiement n’a aucun effet sur le statut de l’opérateur.
- Il ne crée aucun recours. Une contestation bancaire est plus difficile sur un coupon prépayé que sur une carte.
- Il ne dispense pas de la vérification d’identité au moment du retrait.
- Il n’empêche pas la perte du solde si l’exploitant disparaît.
Le réglage qui rend le retrait automatique
Chez tout opérateur agréé, quatre auto-limitations sont proposées, et l’une règle la question à la source : le seuil de reversement automatique renvoie vers votre compte bancaire tout solde dépassant un montant que vous fixez.
Vous n’avez alors plus de demande de retrait à formuler, ni d’occasion de remettre en jeu ce que vous veniez de gagner. S’y ajoutent la limite de dépôt, la limite de mise et la limite de temps au poker.
Questions fréquentes
Peut-on retirer ses gains sur Paysafecard ?
Non. C’est un moyen de paiement prépayé, pas un compte : on ne peut pas y recevoir d’argent. Le retrait passe par un compte bancaire à votre nom.
Quels sont les plafonds ?
Jusqu’à 50 € sans inscription, avec un code à seize chiffres, et jusqu’à 1 000 € avec un compte enregistré.
Qui émet Paysafecard ?
Paysafe Prepaid Services Limited, société réglementée par la Banque centrale d’Irlande.
Le coupon rend-il le compte de jeu anonyme ?
Non. La vérification d’identité reste obligatoire chez tout opérateur agréé avant le moindre retrait, quel que soit le moyen de dépôt.
Utiliser ce moyen de paiement rend-il un casino légal ?
Non. Le statut d’un opérateur dépend de son agrément, jamais du moyen de paiement accepté.
Quel est le vrai intérêt d’un coupon prépayé ?
Plafonner l’exposition et décider à froid du montant engagé, sans communiquer de numéro de carte ni ouvrir la porte à des prélèvements récurrents.
Sources
Société émettrice Paysafe Prepaid Services Limited, réglementation par la Banque centrale d’Irlande, fonctionnement par code à seize chiffres, plafond de 50 € sans inscription et de 1 000 € avec compte, et nature d’instrument de paiement ne permettant pas de recevoir des fonds : site officiel de l’émetteur, constat effectué le 5 septembre 2026. Obligation de vérification d’identité avant retrait, exigence d’un compte bancaire au même nom et quatre auto-limitations dont le seuil de reversement automatique : Autorité nationale des jeux, anj.fr. Cadre légal : loi n° 2010-476 du 12 mai 2010 et ordonnance n° 2019-1015 du 2 octobre 2019.
Pour l’autre coupon prépayé très utilisé dans ce secteur, lisez notre article sur Neosurf. Pour la procédure complète et les cinq causes de blocage, voyez retirer son argent d’un casino en ligne. Et pour vérifier qu’un opérateur est agréé, notre article sur comment vérifier qu’un casino est autorisé en France donne la méthode.